


Usta öğreticiye üretimi teşvik primi ödenir mi?
MEB, döner sermaye işletmesinde görevlendirilen usta öğreticilere parça başı ücret ve üretimi teşvik primi ödenmesinin mümkün olduğunu bildirdi.

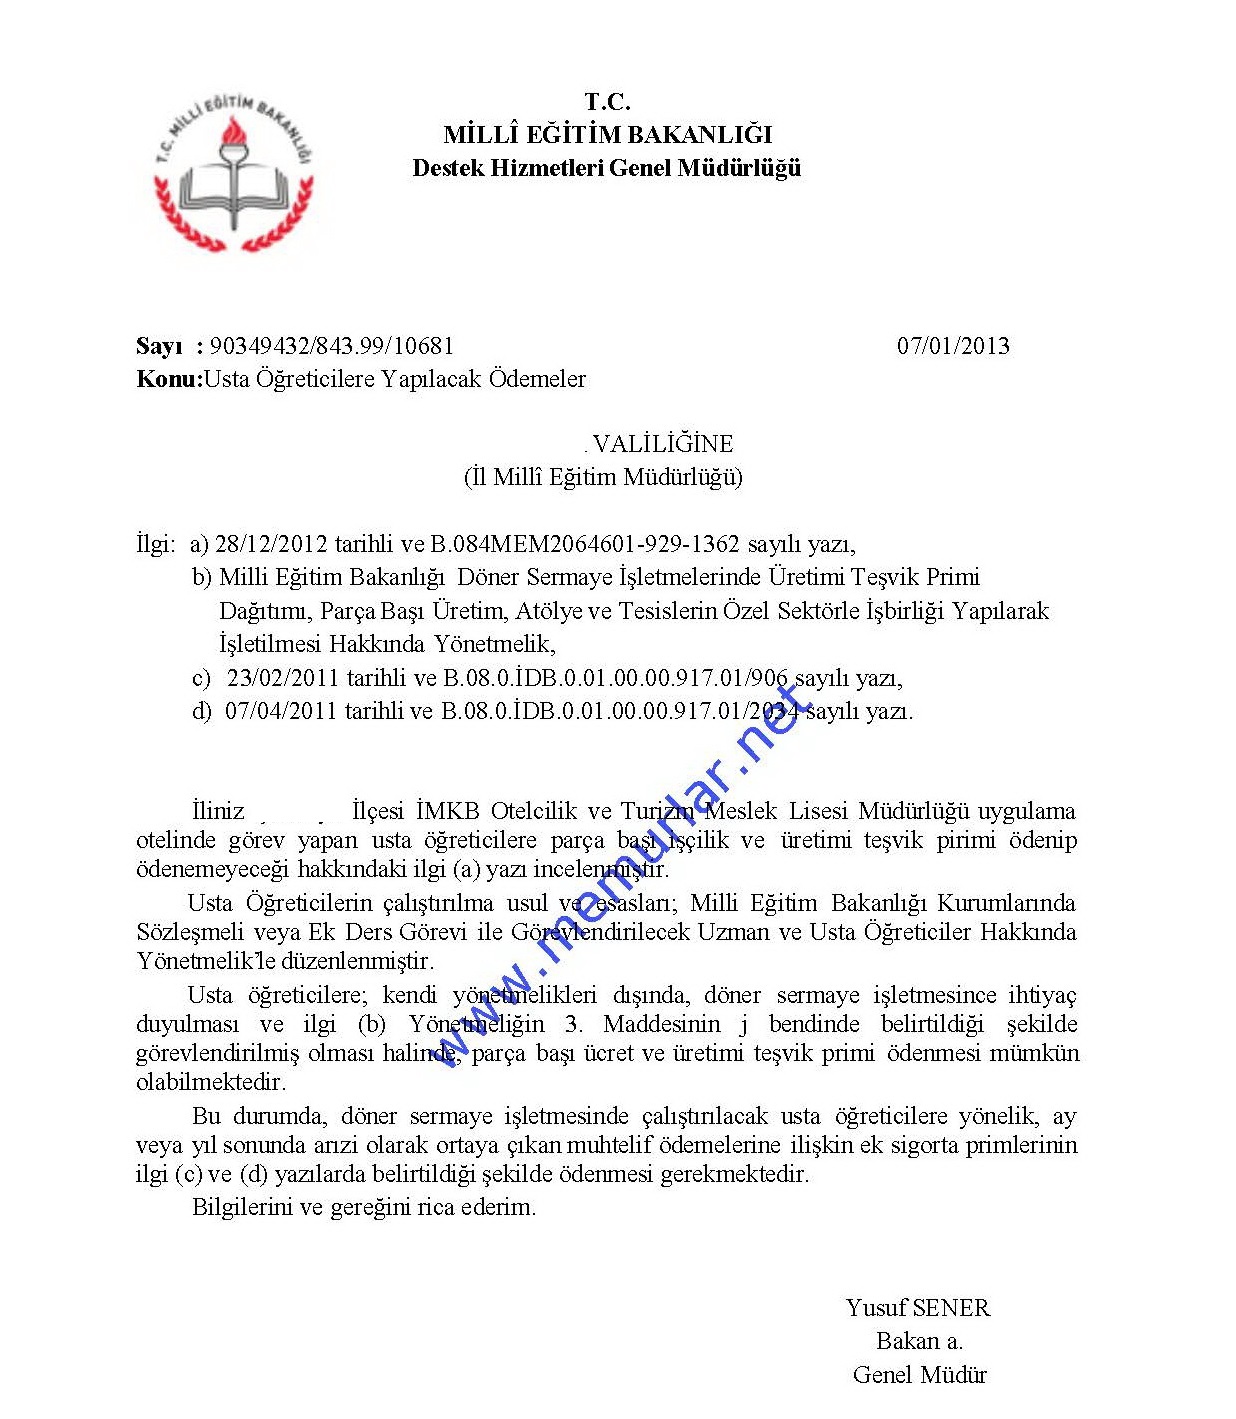
Döner sermaye işletmesinde görevlendirilen usta öğreticilere parça başı ücret ve üretimi teşvik primi ödenebiliyor. Milli Eğitim Bakanlığı Destek Hizmetleri Genel Müdürlüğü bu yönde görüş bildirdi. Ödeme için iki şart aranıyor: işletmenin ihtiyaç duyması ve atamaya yetkili makamca görevlendirme yapılması. Görüş, bir uygulama otelinde çalışan usta öğreticiler hakkında verildi.
Usta öğreticiye üretimi teşvik primi ödenir mi?
Milli Eğitim Bakanlığı Destek Hizmetleri Genel Müdürlüğü, 07/01/2013 tarihli ve 90349432/843.99/10681 sayılı yazıyla görüş bildirdi.
Görüş, bir İMKB Otelcilik ve Turizm Meslek Lisesi müdürlüğünün uygulama otelinde görev yapan usta öğreticiler hakkında verildi.
Soru, bu usta öğreticilere parça başı işçilik ve üretimi teşvik primi ödenip ödenemeyeceğiydi.
Bakanlık, iki şartın birlikte gerçekleşmesi halinde ödemenin mümkün olabileceğini bildirdi.
Birinci şart, döner sermaye işletmesince ihtiyaç duyulması. İkinci şart, usta öğreticinin ilgili yönetmelikte tanımlanan biçimde görevlendirilmiş olması.
Döner sermaye yönetmeliğinde "personel" kimdir?
Bakanlık görüşünü, Milli Eğitim Bakanlığı Döner Sermaye İşletmelerinde Üretimi Teşvik Primi Dağıtımı, Parça Başı Üretim, Atölye ve Tesislerin Özel Sektörle İşbirliği Yapılarak İşletilmesi Hakkında Yönetmelik'e dayandırdı.
Yönetmelik, 20 Ekim 2006 tarihli ve 26325 sayılı Resmi Gazete'de yayımlandı.
Yönetmeliğin "Tanımlar" başlıklı 3. maddesinin birinci fıkrasının (j) bendi "personel" kavramını tanımlıyor.
Bende göre personel; bünyesinde döner sermaye işletmesi bulunan okul veya kurumun kadrosunda olan veya atamaya yetkili makam tarafından bu işletmede fiilen çalışmak üzere görevlendirilen ve döner sermaye faaliyetlerine katkıda bulunan 657 sayılı Devlet Memurları Kanunu ile 4857 sayılı İş Kanunu'na tabi kişileri ifade ediyor.
Bakanlık, usta öğreticinin bu bentte belirtilen şekilde görevlendirilmesi halinde ödemenin yapılabileceğini değerlendirdi.
Parça başı üretimde kimler çalıştırılabilir?
Yönetmeliğin 8. maddesinin birinci fıkrası, parça başı üretimde çalıştırılacakları belirliyor.
Fıkraya göre parça başı ücret ödenerek yapılacak mal veya hizmet üretiminde, 3. maddenin birinci fıkrasının (j) bendinde belirtilen personelden çalışmak isteyenlerden harcama yetkilisince uygun bulunanlar çalıştırılıyor.
Harcama yetkilisi, bünyesinde döner sermaye işletmesi bulunan mesleki ve teknik öğretim okul veya kurum müdürü.
Velisince yazılı muvafakat verilen öğrenci ve kursiyerler de beceri eğitimlerini parça başı üretim üzerinde yapabiliyor.
Yönetmeliğin 7. maddesine göre parça başı üretim yapılacak alanları Bakanlık belirliyor. Belirlenen alanlar dışında parça başı üretim yapılamıyor.
Yönetmeliğin 8. maddesinin ikinci fıkrasına göre sipariş bedelinin en az yüzde 5'i kar, yüzde 25'i faaliyet gideri olarak ayrılıyor.
Üretimi teşvik primi nasıl dağıtılıyor?
Yönetmeliğin 5. maddesi primin dağıtım esaslarını düzenliyor.
Maddeye göre dağıtıma esas karın yüzde 25'i idari personele, yüzde 5'i çalışmayı teşvik ve çalışanı takdir payına, yüzde 70'i bölüm/alan personeline ayrılıyor.
İdari personele ayrılan yüzde 25'lik pay şöyle dağıtılıyor: harcama yetkilisine yüzde 8, gerçekleştirme görevlisine yüzde 5, bölüm/alan şeflerine yüzde 5, saymana yüzde 5, döner sermayede fiilen çalışan diğer idari personele yüzde 2.
Çalışanı takdir payı olarak ayrılan yüzde 5'lik kısım, harcama yetkilisi, gerçekleştirme görevlisi ve ilgili şeflerden oluşan komisyonca dağıtılıyor. Komisyon kararı kesin olup itiraz edilemiyor. Komisyon üyeleri bu paydan yararlanamıyor.
Otelcilik ve turizm liselerinde dağıtım nasıl yapılıyor?
Yönetmeliğin 5. maddesinin yedinci fıkrası, dağıtımı okul türüne göre ayırıyor.
Erkek teknik öğretim okullarında yüzde 70'lik pay, personelin yıl içinde döner sermayede yaptığı fazla çalışma saatiyle orantılı dağıtılıyor.
Otelcilik ve turizm meslek liselerinde ise dağıtım, çalışılan süreyle orantılı yapılıyor. Aynı usul kız teknik öğretim okullarının uygulama sınıfı bölümünde, ticaret liselerinin satış-pazarlama bölümünde ve çıraklık ile yaygın eğitim kurumlarında uygulanıyor.
Bu okullarda idari personel de süreye orantılı dağıtıma dahil ediliyor. Yarım gün görev yapan personelin iki yarım günü bir tam gün sayılıyor.
Yönetmeliğe göre bir yılda toplam süresi otuz günden fazla başka bir göreve görevlendirilen personel, görevlendirmesi devam ettiği sürece üretimi teşvik priminden yararlanamıyor.
Usta öğreticilerin ek sigorta primleri nasıl ödenecek?
Bakanlık görüş yazısında sigorta primlerine de değindi.
Yazıda, döner sermaye işletmesinde çalıştırılacak usta öğreticilere yönelik ay veya yıl sonunda arızi olarak ortaya çıkan muhtelif ödemelere ilişkin ek sigorta primlerinin ödenmesi gerektiği belirtildi.
Bakanlık bu konuda iki yazısına atıf yaptı: 23/02/2011 tarihli ve B.08.0.İDB.0.01.00.00.917.01/906 sayılı yazı ile 07/04/2011 tarihli ve B.08.0.İDB.0.01.00.00.917.01/2034 sayılı yazı.
Usta öğreticilerin çalıştırılma esasları hangi yönetmelikte?
Bakanlık, usta öğreticilerin çalıştırılma usul ve esaslarının ayrı bir yönetmelikle düzenlendiğini hatırlattı.
Bu düzenleme, Milli Eğitim Bakanlığı Kurumlarında Sözleşmeli veya Ek Ders Görevi ile Görevlendirilecek Uzman ve Usta Öğreticiler Hakkında Yönetmelik.
Döner sermayedeki parça başı ücret ve üretimi teşvik primi ise bu yönetmeliğin dışında, döner sermaye mevzuatına göre değerlendiriliyor.
İşte o görüş yazısı;
Ahmet KANDEMİR